La nueva ISO 9001:2026 refuerza la importancia del comportamiento ético en las organizaciones. Pero ¿estamos aplicando realmente ese principio a nuestras auditorías internas?
Las auditorías internas constituyen una de las herramientas más importantes para evaluar la eficacia de un Sistema de Gestión de la Calidad. Sin embargo, en muchas organizaciones siguen realizándose de forma rutinaria, simplemente porque la norma ISO 9001 exige su realización.
Se programa una auditoría anual, se revisan determinados documentos, se cumplimenta una lista de verificación, se redacta un informe y se archiva hasta el siguiente ejercicio.
¿Y qué ha mejorado realmente en la organización como consecuencia de esa auditoría?
Si la respuesta es «nada», deberíamos empezar a hacernos algunas preguntas.
Porque realizar auditorías internas únicamente para cumplir una obligación, sin voluntad de evaluar los procesos, identificar incumplimientos o detectar oportunidades de mejora, no solo puede resultar costoso e ineficiente.
Cuando se hace conscientemente y se presenta como una evaluación rigurosa, también puede plantear un problema de ética empresarial.
La nueva ISO 9001:2026 nos ofrece una excelente oportunidad para reflexionar sobre esta cuestión.
1. ISO 9001:2026: la ética empresarial también debe llegar a las auditorías internas
Una de las cuestiones que adquiere mayor protagonismo en ISO 9001:2026 es el comportamiento ético, vinculado especialmente al liderazgo, la cultura de calidad y la toma de conciencia de las personas.
Esto tiene implicaciones para toda la organización.
No podemos defender una cultura de calidad basada en la honestidad, la responsabilidad y la mejora continua mientras aceptamos que uno de nuestros principales mecanismos de evaluación se convierta en una mera formalidad.
La auditoría interna ISO 9001:2026 debe ser un ejercicio de evaluación objetiva, no una representación preparada para satisfacer al auditor de certificación.
La ética debe estar presente en la dirección que aprueba el programa de auditorías, en los responsables que lo planifican, en los auditores que recogen las evidencias y en las personas que participan como auditadas.
Y también, por supuesto, en las empresas consultoras y profesionales externos a quienes se encarga la realización de las auditorías internas.
La ética no empieza cuando el auditor formula una pregunta. Empieza cuando decidimos para qué queremos realizar la auditoría.
2. ¿Auditar para cumplir o auditar para mejorar?
El apartado 9.2 de ISO 9001 establece la necesidad de realizar auditorías internas a intervalos planificados para obtener información sobre la conformidad y la implementación eficaz del Sistema de Gestión de la Calidad.
Por tanto, la auditoría interna no es una actividad voluntaria para las organizaciones que desean mantener su conformidad con ISO 9001.
Pero que sea obligatoria no significa que su finalidad sea únicamente demostrar que se ha realizado.
Cumplir el calendario de auditorías no equivale a cumplir su verdadero propósito.
Pensemos en una organización que cada año realiza exactamente la misma auditoría:
- Revisa los mismos procedimientos.
- Formula las mismas preguntas.
- Comprueba prácticamente los mismos registros.
- Dedica el mismo tiempo a todos los procesos, independientemente de sus riesgos.
- Emite informes muy similares a los de ejercicios anteriores.
- No identifica problemas relevantes.
- No obtiene conclusiones útiles para la dirección.
Es posible que formalmente haya realizado una auditoría.
Pero ¿ha evaluado realmente la eficacia de su sistema?
¿Ha tenido en cuenta los cambios experimentados por la organización?
¿Ha investigado los procesos con peores resultados?
¿Ha examinado la eficacia de las acciones correctivas anteriores?
¿Ha aportado información útil para la mejora?
Estas preguntas deberían formar parte de cualquier reflexión seria sobre las auditorías internas ISO 9001:2026.
Conviene introducir un matiz importante: una auditoría puede ser rigurosa y no detectar no conformidades. Eso no significa que haya fracasado.
El problema no es que una auditoría no encuentre incumplimientos. El problema es que no los busque con el rigor necesario o que ignore deliberadamente las evidencias disponibles.
3. La ética comienza con la planificación del programa de auditorías
Una de las decisiones más importantes se adopta mucho antes de que comience la auditoría.
Nos referimos a la planificación.
Un programa de auditorías internas debería considerar la importancia de los procesos, los cambios que afectan a la organización y los resultados de auditorías anteriores, entre otros factores.
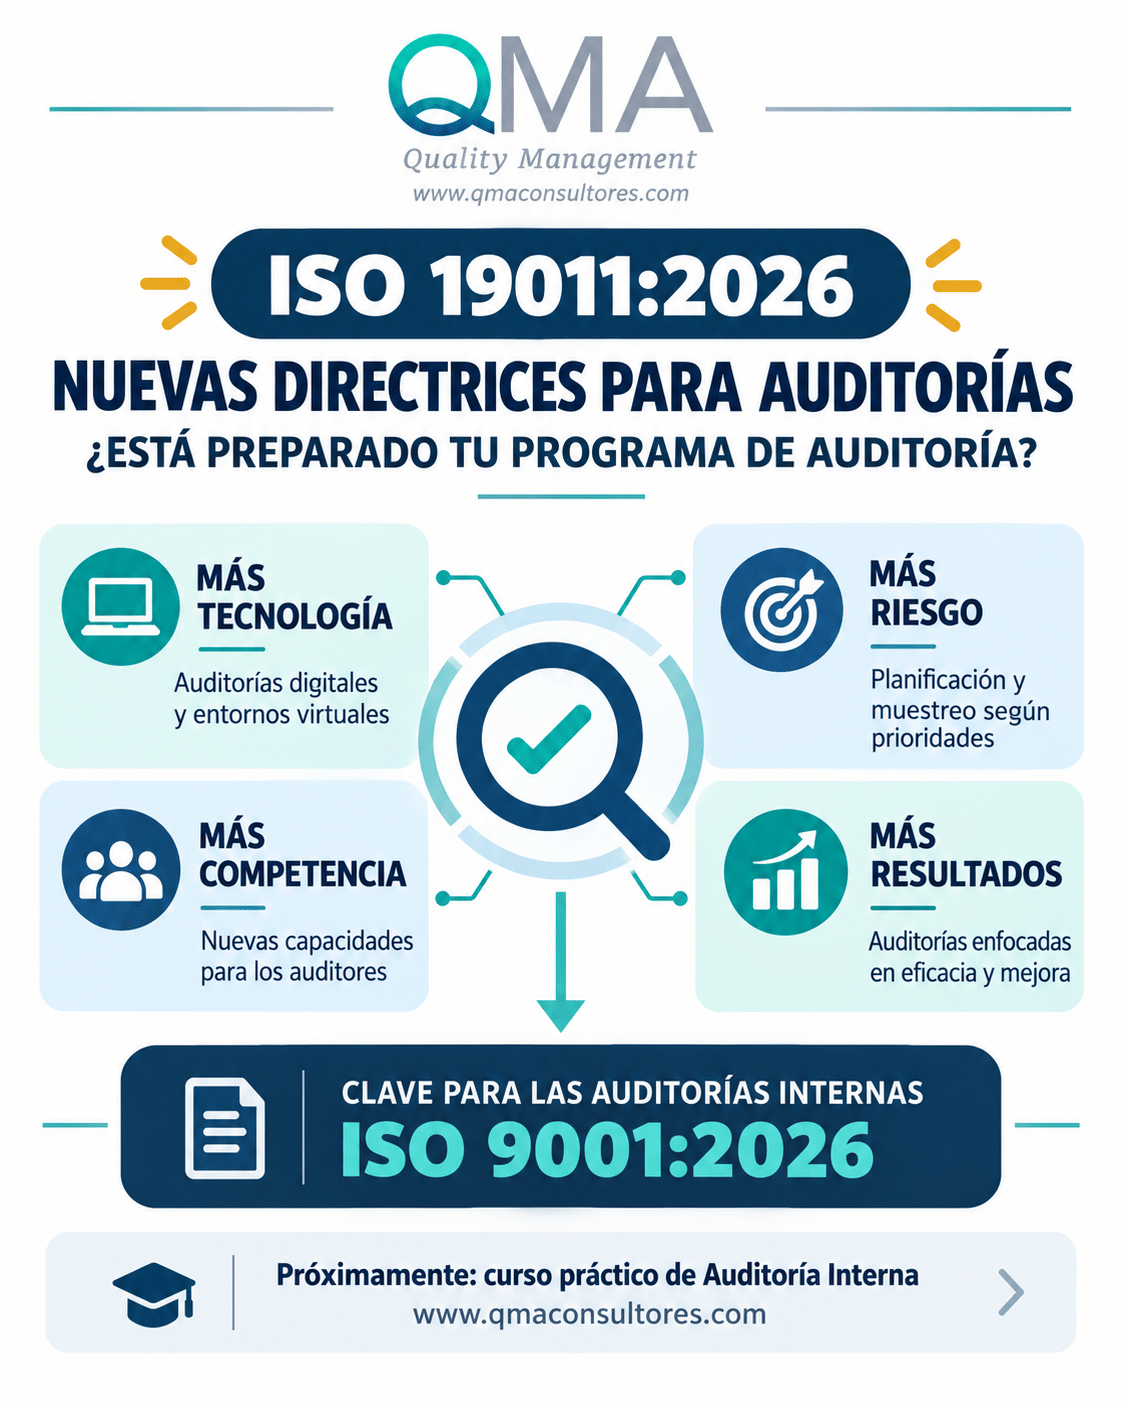
Aquí encontramos una conexión directa entre ISO 9001:2026 e ISO 19011:2026, la norma internacional que proporciona directrices para la auditoría de los sistemas de gestión.
Planificar una auditoría de forma ética significa asignar el esfuerzo de evaluación allí donde puede resultar más necesario y útil.
Por ejemplo, imaginemos una empresa que durante el último año ha experimentado:
- Un incremento significativo de reclamaciones de clientes.
- La sustitución de varios proveedores críticos.
- La implantación de un nuevo software ERP.
- Una reorganización del departamento de producción.
- Retrasos recurrentes en las entregas.
- Un aumento de las no conformidades internas.
¿Sería razonable planificar la auditoría ignorando completamente estas circunstancias?
¿Tendría sentido dedicar el mismo esfuerzo a un proceso estable y con buenos resultados que a otro que acumula incidencias importantes?
Una planificación eficaz debe responder a la realidad de la organización.
La auditoría interna no debería limitarse a recorrer los apartados de la norma. Debería investigar cómo funcionan realmente los procesos y dónde se encuentran los riesgos más importantes.
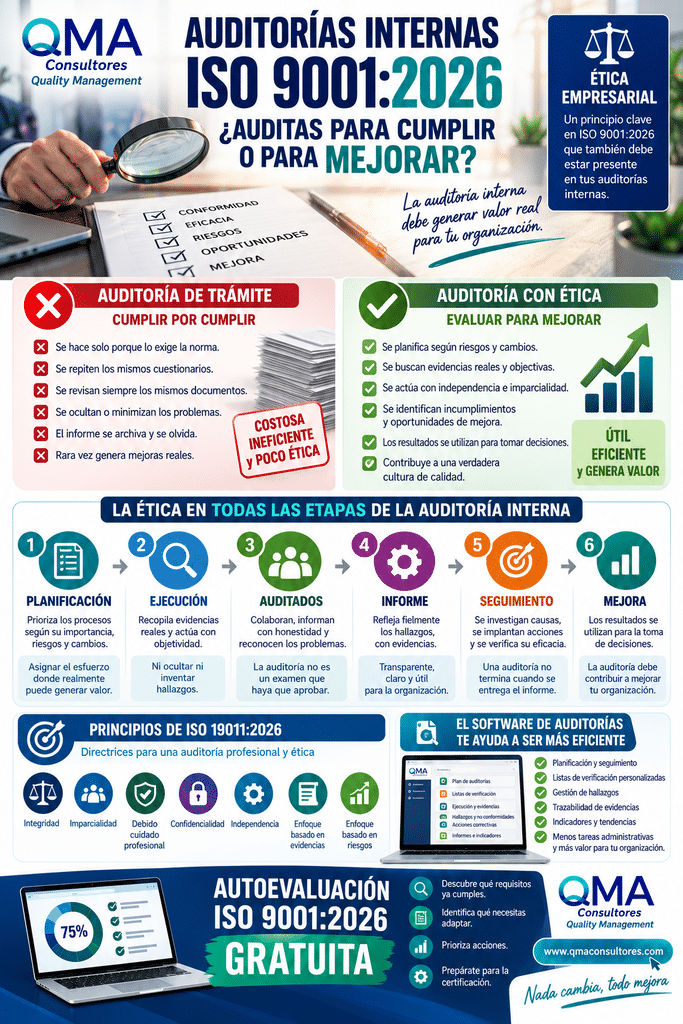
4. La ética del auditor interno: independencia, honestidad y rigor profesional
La nueva ISO 19011:2026 constituye una referencia fundamental para comprender cómo deben planificarse y ejecutarse las auditorías internas de los sistemas de gestión.
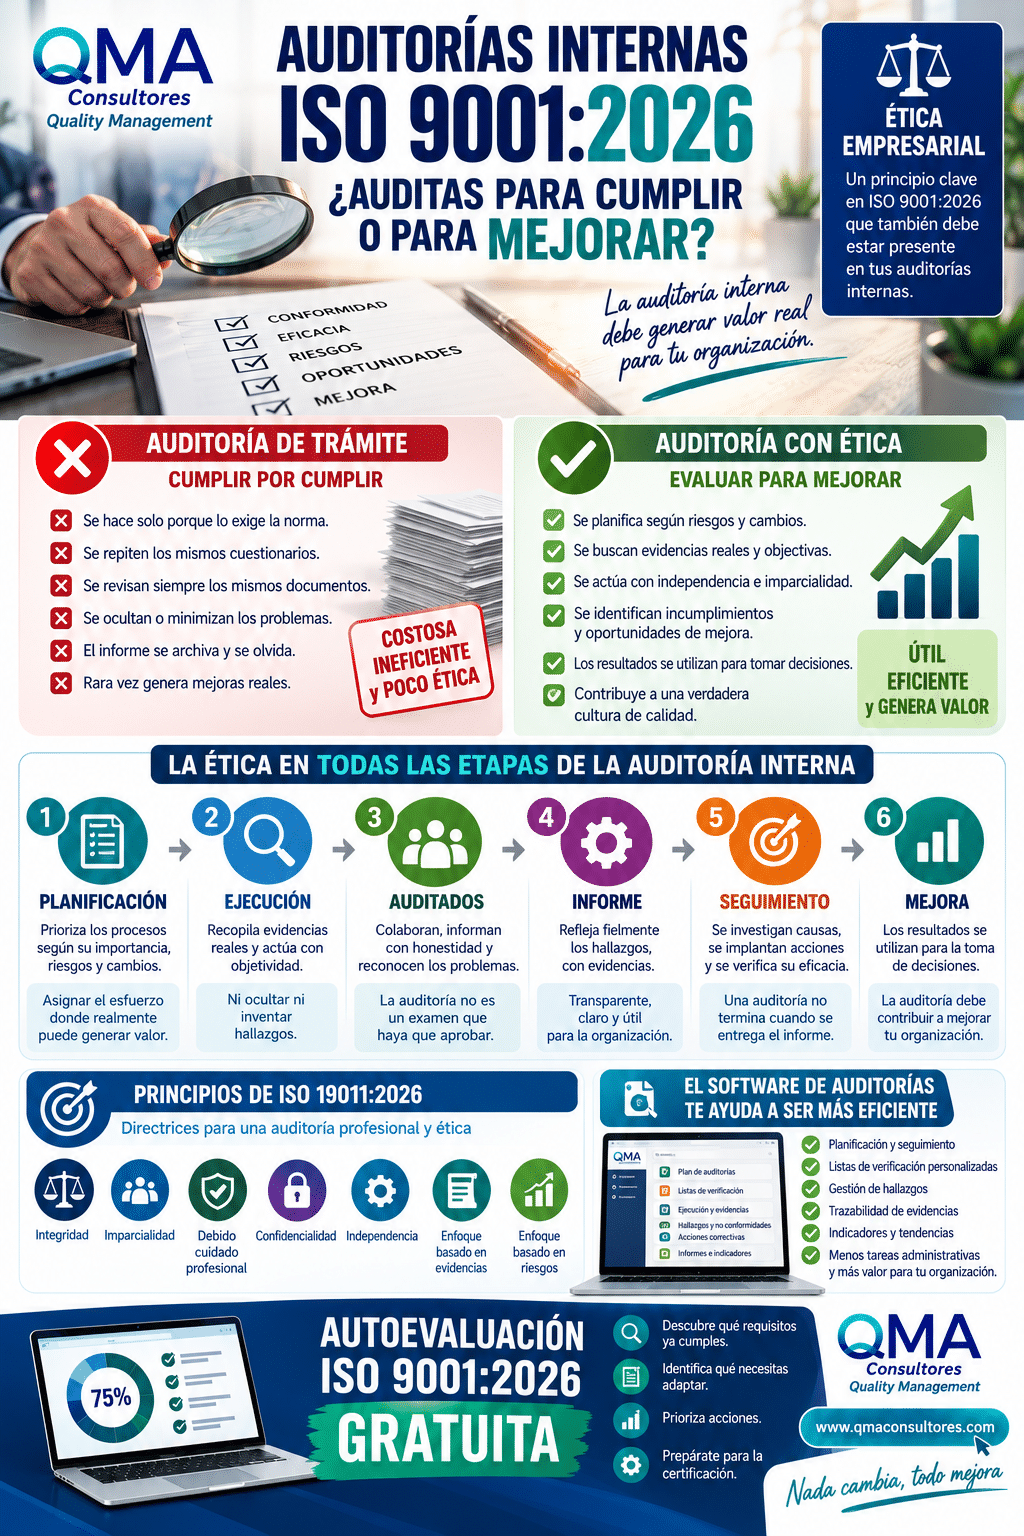
Sus principios incluyen aspectos esenciales como la integridad, la presentación imparcial de los resultados, el debido cuidado profesional, la confidencialidad, la independencia y los enfoques basados en evidencias y riesgos.
Estos principios tienen una evidente dimensión ética.
Un auditor interno debe actuar con objetividad y rigor, incluso cuando sus conclusiones resulten incómodas para la organización.
Esto implica, entre otras responsabilidades:
No ocultar incumplimientos. La relación personal con los auditados o el deseo de evitar conflictos no justifican omitir hallazgos relevantes.
No inventar no conformidades. Una auditoría rigurosa no necesita acumular incumplimientos artificiales para demostrar su utilidad.
No emitir conclusiones sin evidencias suficientes. Las opiniones personales no pueden sustituir a las evidencias objetivas.
No comprometer la confidencialidad. Durante las auditorías puede accederse a información comercial, técnica, económica o personal que debe protegerse.
No auditar el propio trabajo cuando ello comprometa la objetividad. La selección de auditores debe garantizar la imparcialidad necesaria.
No utilizar la auditoría como instrumento de presión. La finalidad de una auditoría interna es evaluar el sistema, no buscar culpables ni resolver conflictos personales.
En definitiva, el auditor debe poder responder a una pregunta fundamental:
¿Sería capaz de defender mis conclusiones ante la dirección, los auditados y un tercero independiente utilizando únicamente las evidencias obtenidas?
Si la respuesta es afirmativa, estaremos mucho más cerca de una auditoría profesional.
5. La ética de los auditados: la auditoría no es un examen que haya que aprobar
Existe otra cuestión de la que se habla considerablemente menos.
La responsabilidad ética de las personas auditadas.
En ocasiones, los trabajadores y responsables de departamento perciben las auditorías internas como una amenaza.
Su principal preocupación consiste en que el auditor no detecte problemas.
Como consecuencia, pueden aparecer comportamientos como:
- Preparar respuestas que no reflejan la práctica habitual.
- Ocultar incidencias o reclamaciones.
- Completar registros retrospectivamente para aparentar actividades que no se realizaron.
- Presentar únicamente evidencias favorables.
- Responsabilizar injustamente a otros departamentos.
- Negar problemas conocidos.
- Retrasar deliberadamente el acceso a información relevante.
Estas conductas, cuando son intencionadas, resultan incompatibles con una cultura de calidad basada en la honestidad y la responsabilidad.
Pero también debemos preguntarnos por qué se producen.
Si los trabajadores tienen miedo de reconocer los errores, quizá el problema no esté únicamente en los auditados, sino también en el liderazgo y la cultura de la organización.
Una auditoría interna debería desarrollarse en un entorno donde las personas puedan explicar cómo trabajan, reconocer dificultades y proponer mejoras sin temor a represalias injustificadas.
Esto no significa eliminar responsabilidades.
Significa comprender que ocultar un problema no lo resuelve.
Una organización que castiga sistemáticamente a quien reconoce un error puede terminar construyendo un sistema donde los problemas dejan de comunicarse, pero continúan existiendo.
6. La responsabilidad ética de la alta dirección
La alta dirección tiene una responsabilidad que va mucho más allá de aprobar el programa anual de auditorías.
Debe garantizar que la organización dispone de los recursos necesarios para realizar evaluaciones útiles y que los resultados se utilizan para mejorar.
No resulta coherente exigir auditorías internas eficaces y, simultáneamente:
- Asignar tiempos claramente insuficientes.
- Seleccionar auditores sin la competencia necesaria.
- Impedir el acceso a determinados procesos.
- Presionar para evitar no conformidades.
- Ignorar reiteradamente los hallazgos.
- Posponer indefinidamente las acciones correctivas.
- Considerar las auditorías como un gasto que debe reducirse al mínimo, con independencia de su eficacia.
La dirección debería interesarse especialmente por las conclusiones de las auditorías.
No únicamente por el número de no conformidades detectadas.
También por las tendencias, las debilidades del sistema, los riesgos emergentes y las oportunidades de mejora.
La auditoría interna debería proporcionar información relevante para la toma de decisiones y la revisión por la dirección.
Cuando sus resultados no se utilizan, estamos desaprovechando una de las herramientas más importantes del Sistema de Gestión de la Calidad.
7. Las consultoras y los auditores externos también tenemos una responsabilidad ética
Muchas pequeñas y medianas empresas contratan profesionales externos para realizar sus auditorías internas ISO 9001.
Es una práctica perfectamente válida, siempre que se garantice la competencia, la imparcialidad y el cumplimiento de los requisitos aplicables.
Sin embargo, también aquí debemos formular preguntas incómodas.
¿Es profesional realizar una auditoría compleja dedicando un tiempo manifiestamente insuficiente?
¿Es aceptable utilizar un informe prácticamente idéntico para empresas con actividades, riesgos y procesos completamente diferentes?
¿Resulta ético evitar determinados hallazgos para no incomodar al cliente?
¿Puede considerarse una auditoría eficaz aquella en la que apenas se examinan evidencias reales?
Quienes prestamos servicios de auditoría interna tenemos la responsabilidad de aportar un trabajo técnicamente sólido, honesto y útil.
El cliente no debería estar pagando simplemente por recibir un informe firmado.
Debería estar contratando una evaluación independiente que le ayude a conocer mejor su organización.
Desde QMA Consultores defendemos que la calidad de una auditoría interna debe medirse por el rigor de su ejecución y la utilidad de sus conclusiones, no por la cantidad de páginas del informe ni por el número de no conformidades identificadas.
8. Software de auditorías ISO 9001:2026: más rigor, trazabilidad y eficiencia
La transformación digital también ofrece oportunidades importantes para mejorar la planificación, ejecución y seguimiento de las auditorías internas.
El uso de un software de auditorías ISO 9001:2026 puede ayudar a que el proceso resulte más robusto, trazable y eficiente.
Por ejemplo, una herramienta informática especializada puede facilitar:
La planificación del programa de auditorías, teniendo en cuenta procesos, responsables, fechas, resultados anteriores y prioridades.
La utilización de listas de verificación personalizadas, adaptadas a los requisitos aplicables y a las características de cada organización.
La recopilación de evidencias, asociando documentos, registros, observaciones y resultados a los criterios auditados.
La gestión de hallazgos y no conformidades, asignando responsables y plazos para las acciones correspondientes.
El seguimiento de acciones correctivas, con alertas que permitan identificar actividades pendientes o fuera de plazo.
La generación de informes e indicadores, para analizar tendencias, recurrencias y resultados de auditorías sucesivas.
La conservación del historial de auditorías, facilitando la comparación entre ejercicios y la evaluación de la mejora del sistema.
Todo ello puede reducir tareas administrativas y permitir que los auditores dediquen más tiempo a evaluar los procesos y sus resultados.
No obstante, debemos recordar algo fundamental:
ISO 9001:2026 no exige utilizar un software específico para realizar auditorías internas.
Y tampoco un programa informático convierte automáticamente una auditoría deficiente en una auditoría rigurosa.
La tecnología debe ayudar al auditor, no sustituir su criterio profesional.
En QMA Consultores apostamos por herramientas digitales que permitan simplificar la gestión de las auditorías internas, reforzar la trazabilidad de las evidencias y facilitar el seguimiento de los resultados.
Porque digitalizar una auditoría tiene sentido cuando contribuye a hacerla mejor, no simplemente cuando sustituimos el papel por una pantalla.
9. ISO 9001:2026 e ISO 19011:2026: qué auditamos y cómo lo auditamos
La relación entre ambas normas resulta especialmente importante.
ISO 9001:2026 establece los requisitos que debe cumplir el Sistema de Gestión de la Calidad.
ISO 19011:2026 proporciona directrices para desarrollar auditorías de sistemas de gestión de manera sistemática y profesional.
Por tanto, podemos resumir su relación mediante dos preguntas:
ISO 9001:2026 → ¿QUÉ DEBEMOS AUDITAR?
ISO 19011:2026 → ¿CÓMO DEBEMOS AUDITAR?
La incorporación más explícita del comportamiento ético a ISO 9001:2026 nos invita a ampliar la mirada.
Ya no deberíamos conformarnos con comprobar que existen documentos, procedimientos o registros.
También debemos evaluar cómo se aplican los requisitos, si los procesos funcionan, si las personas conocen sus responsabilidades y si el sistema contribuye realmente a alcanzar los resultados previstos.
Y debemos hacerlo respetando los principios profesionales y éticos que deben orientar toda auditoría.
10. Diez preguntas para evaluar la eficacia y la ética de tus auditorías internas
Antes de aprobar el próximo programa de auditorías internas ISO 9001:2026, recomendamos plantear estas diez preguntas:
- ¿El programa de auditorías considera los riesgos, cambios y resultados de los procesos?
- ¿Los auditores disponen de competencia suficiente?
- ¿Se garantiza su objetividad e imparcialidad?
- ¿Las auditorías se basan en evidencias reales y verificables?
- ¿Se permite a los auditados explicar abiertamente los problemas?
- ¿Se identifican tanto incumplimientos como oportunidades de mejora?
- ¿Los informes reflejan fielmente los resultados obtenidos?
- ¿Se investigan las causas de las no conformidades?
- ¿Se realiza seguimiento de las acciones y se comprueba su eficacia?
- ¿La dirección utiliza las conclusiones de las auditorías para tomar decisiones?
Si la mayoría de las respuestas son afirmativas, probablemente la organización esté aprovechando adecuadamente sus auditorías internas.
Si existen varias respuestas negativas, puede ser necesario revisar el programa, la metodología, los recursos o incluso la cultura de calidad.
Una auditoría interna eficaz no debería terminar cuando se entrega el informe. Debería generar información que ayude a la organización a mejorar.
11. ¿Cómo adaptar las auditorías internas a ISO 9001:2026?
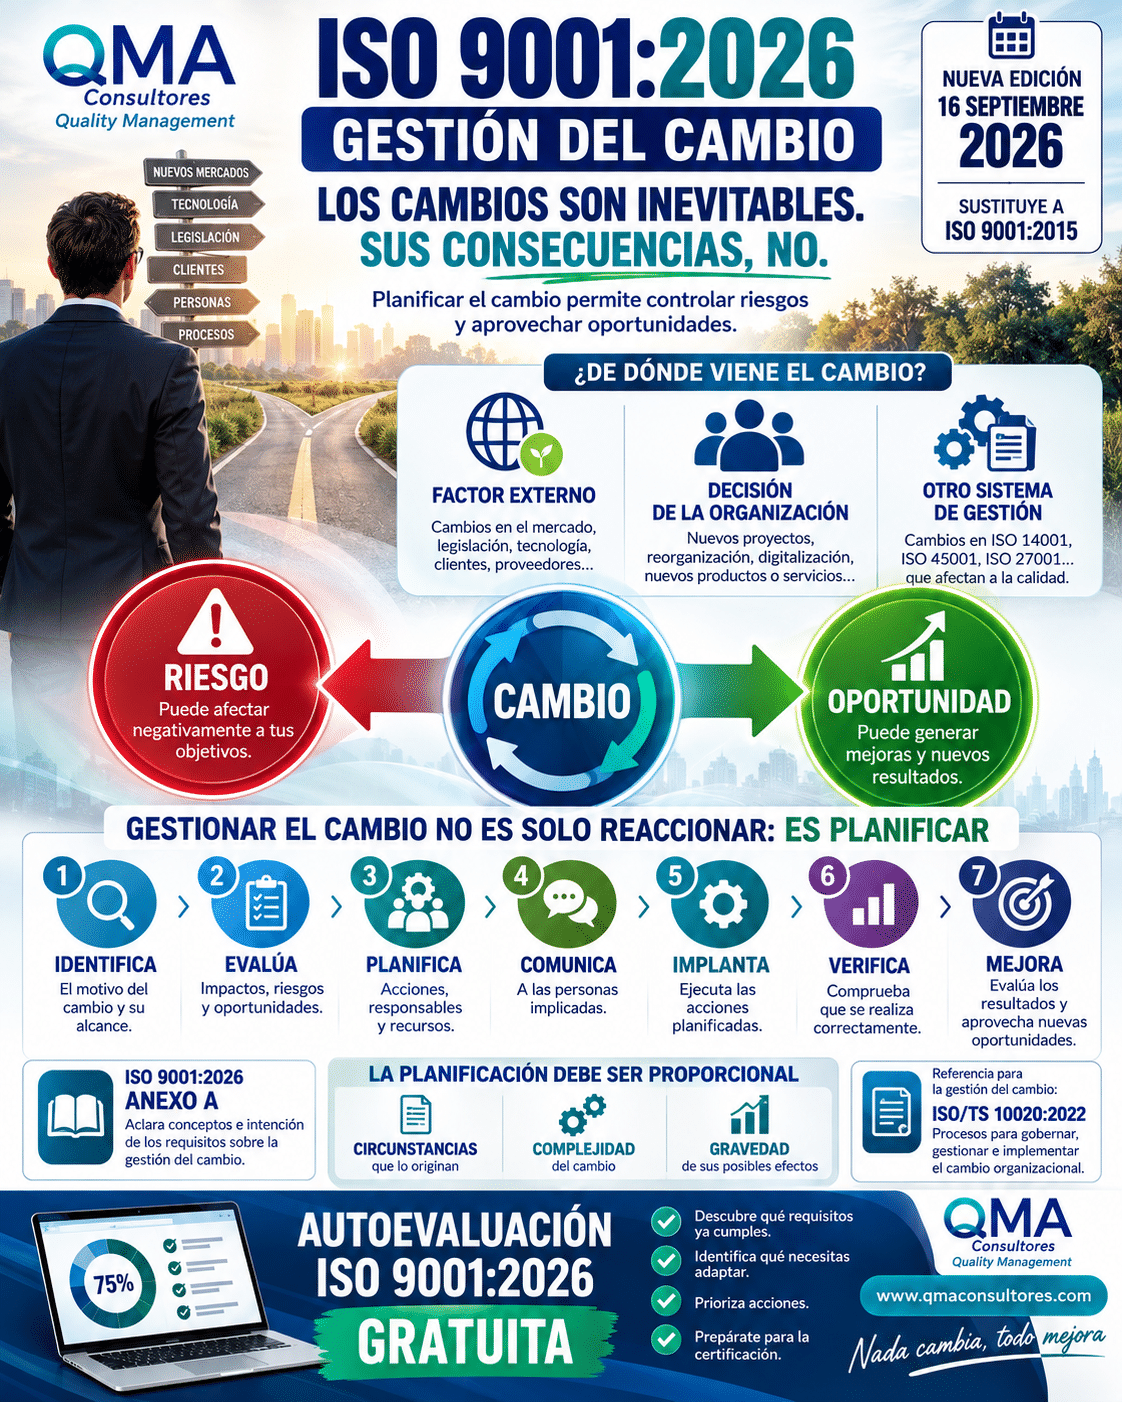
Las organizaciones que ya disponen de un Sistema de Gestión de la Calidad certificado según ISO 9001:2015 no necesitan necesariamente sustituir por completo su metodología de auditoría.
Como venimos defendiendo en nuestra biblioteca de artículos sobre ISO 9001:2026, el objetivo debe ser conservar aquello que funciona y adaptar lo que resulte necesario.
En materia de auditorías internas recomendamos:
REVISAR el programa de auditorías y sus criterios de planificación.
ACTUALIZAR las listas de verificación para incorporar los requisitos aplicables de ISO 9001:2026.
REFORZAR la formación y competencia de los auditores, incluyendo los principios de ISO 19011:2026.
INCORPORAR una evaluación consciente del liderazgo, la cultura de calidad y el comportamiento ético.
PRIORIZAR los procesos atendiendo a su importancia, riesgos, cambios y resultados.
MEJORAR la recopilación y trazabilidad de las evidencias.
EVALUAR la eficacia de las acciones derivadas de auditorías anteriores.
DIGITALIZAR, cuando aporte valor, la planificación, ejecución y seguimiento mediante software de gestión de auditorías.
Este enfoque permitirá que la auditoría interna se convierta en una herramienta especialmente útil durante el proceso de adaptación y preparación para la Certificación ISO 9001:2026.
Conclusión: auditar solo por cumplir no es suficiente
La publicación de ISO 9001:2026 representa una oportunidad para revisar la manera en que nuestras organizaciones entienden la calidad.
Y pocas actividades reflejan tan claramente la cultura de una empresa como sus auditorías internas.
Podemos disponer de procedimientos perfectamente redactados, registros completos e informes formalmente correctos.
Pero si nuestras auditorías no investigan los problemas, si sus conclusiones se condicionan para agradar a la dirección o si los auditados ocultan deliberadamente la realidad, estaremos perdiendo su verdadero valor.
La ética empresarial no debería limitarse a un código de conducta colocado en la página web.
Debe manifestarse también en cómo evaluamos nuestro propio desempeño.
Auditar con ética significa buscar la verdad, actuar con independencia, respetar a las personas y utilizar los resultados para mejorar.
Porque una auditoría interna no es buena porque no encuentre no conformidades.
ES BUENA CUANDO OFRECE UNA IMAGEN FIEL DEL SISTEMA Y AYUDA A LA ORGANIZACIÓN A TOMAR MEJORES DECISIONES.
Y ese debería ser nuestro compromiso al realizar cualquier auditoría interna ISO 9001:2026.
QMA Consultores: auditorías internas y adaptación a ISO 9001:2026
En QMA Consultores ayudamos a las organizaciones a implantar, mantener y mejorar sus Sistemas de Gestión de la Calidad mediante servicios especializados de:
- Consultoría e implantación del Sistema de Gestión de la Calidad ISO 9001:2026.
- Adaptación y transición desde ISO 9001:2015.
- Auditorías internas ISO 9001:2026.
- Formación de auditores internos según las directrices de ISO 19011:2026.
- Software ISO para la planificación y gestión de auditorías, no conformidades y acciones correctivas.
- Preparación para la Certificación ISO 9001:2026.
Además, ponemos a disposición de las organizaciones nuestra herramienta gratuita de Autoevaluación ISO 9001:2026, para facilitar la identificación de los requisitos que ya cumplen y de los aspectos que necesitan revisar o adaptar.
¿Está tu organización preparada para ISO 9001:2026?
Descúbrelo en www.qmaconsultores.com.
QMA Consultores — Nada cambia, todo mejora.